

CBS e IBS: novos tributos entram em vigor já em 2027
CBS e IBS são os dois impostos criados pela reforma tributária que começam a valer em janeiro de 2027, confirmou o secretário da Receita Federal, Robinson Barreirinhas. A Contribuição sobre Bens e Serviços (CBS) será federal e substituirá PIS/Pasep e Cofins, enquanto o Imposto sobre Bens e Serviços (IBS) será partilhado por estados e municípios, assumindo as funções de ICMS e ISS.
Primeiro recolhimento em fevereiro
O governo pretende propor ao Congresso que o primeiro recolhimento da CBS ocorra apenas em fevereiro de 2027. A medida, opcional, dará às empresas um mês para calcular os valores de janeiro e realizar ajustes, evitando erros na fase inicial.
Quem será afetado primeiro
Já em 2026, companhias fora do Simples Nacional que emitem Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e) e Conhecimento de Transporte Eletrônico (CT-e) precisarão adaptar seus sistemas. Esses documentos passam a trazer campos específicos para CBS e IBS, exigindo mudanças tecnológicas nos leiautes.
Fase de testes e compensação
Durante 2026, a alíquota-teste prevista é de 0,9% para a CBS e 0,1% para o IBS. Caso haja recolhimento, a legislação autoriza a compensação com outros tributos federais, evitando aumento permanente da carga na transição.
Flexibilização inicial
Receita Federal e Comitê Gestor do IBS informaram que, neste primeiro momento, notas fiscais com ausência ou inconsistências nos novos campos não serão rejeitadas automaticamente. Um Ato Técnico Conjunto formalizará a suspensão temporária dessa exigência, reduzindo o impacto imediato para as empresas.
Penalidades adiadas
Em 2026, quem descumprir as novas regras receberá notificação e terá 60 dias para se adequar, sem multa se regularizar no prazo. Especialistas alertam que a tolerância é temporária: deixar para depois pode elevar custos e riscos de erro quando as exigências se tornarem definitivas.
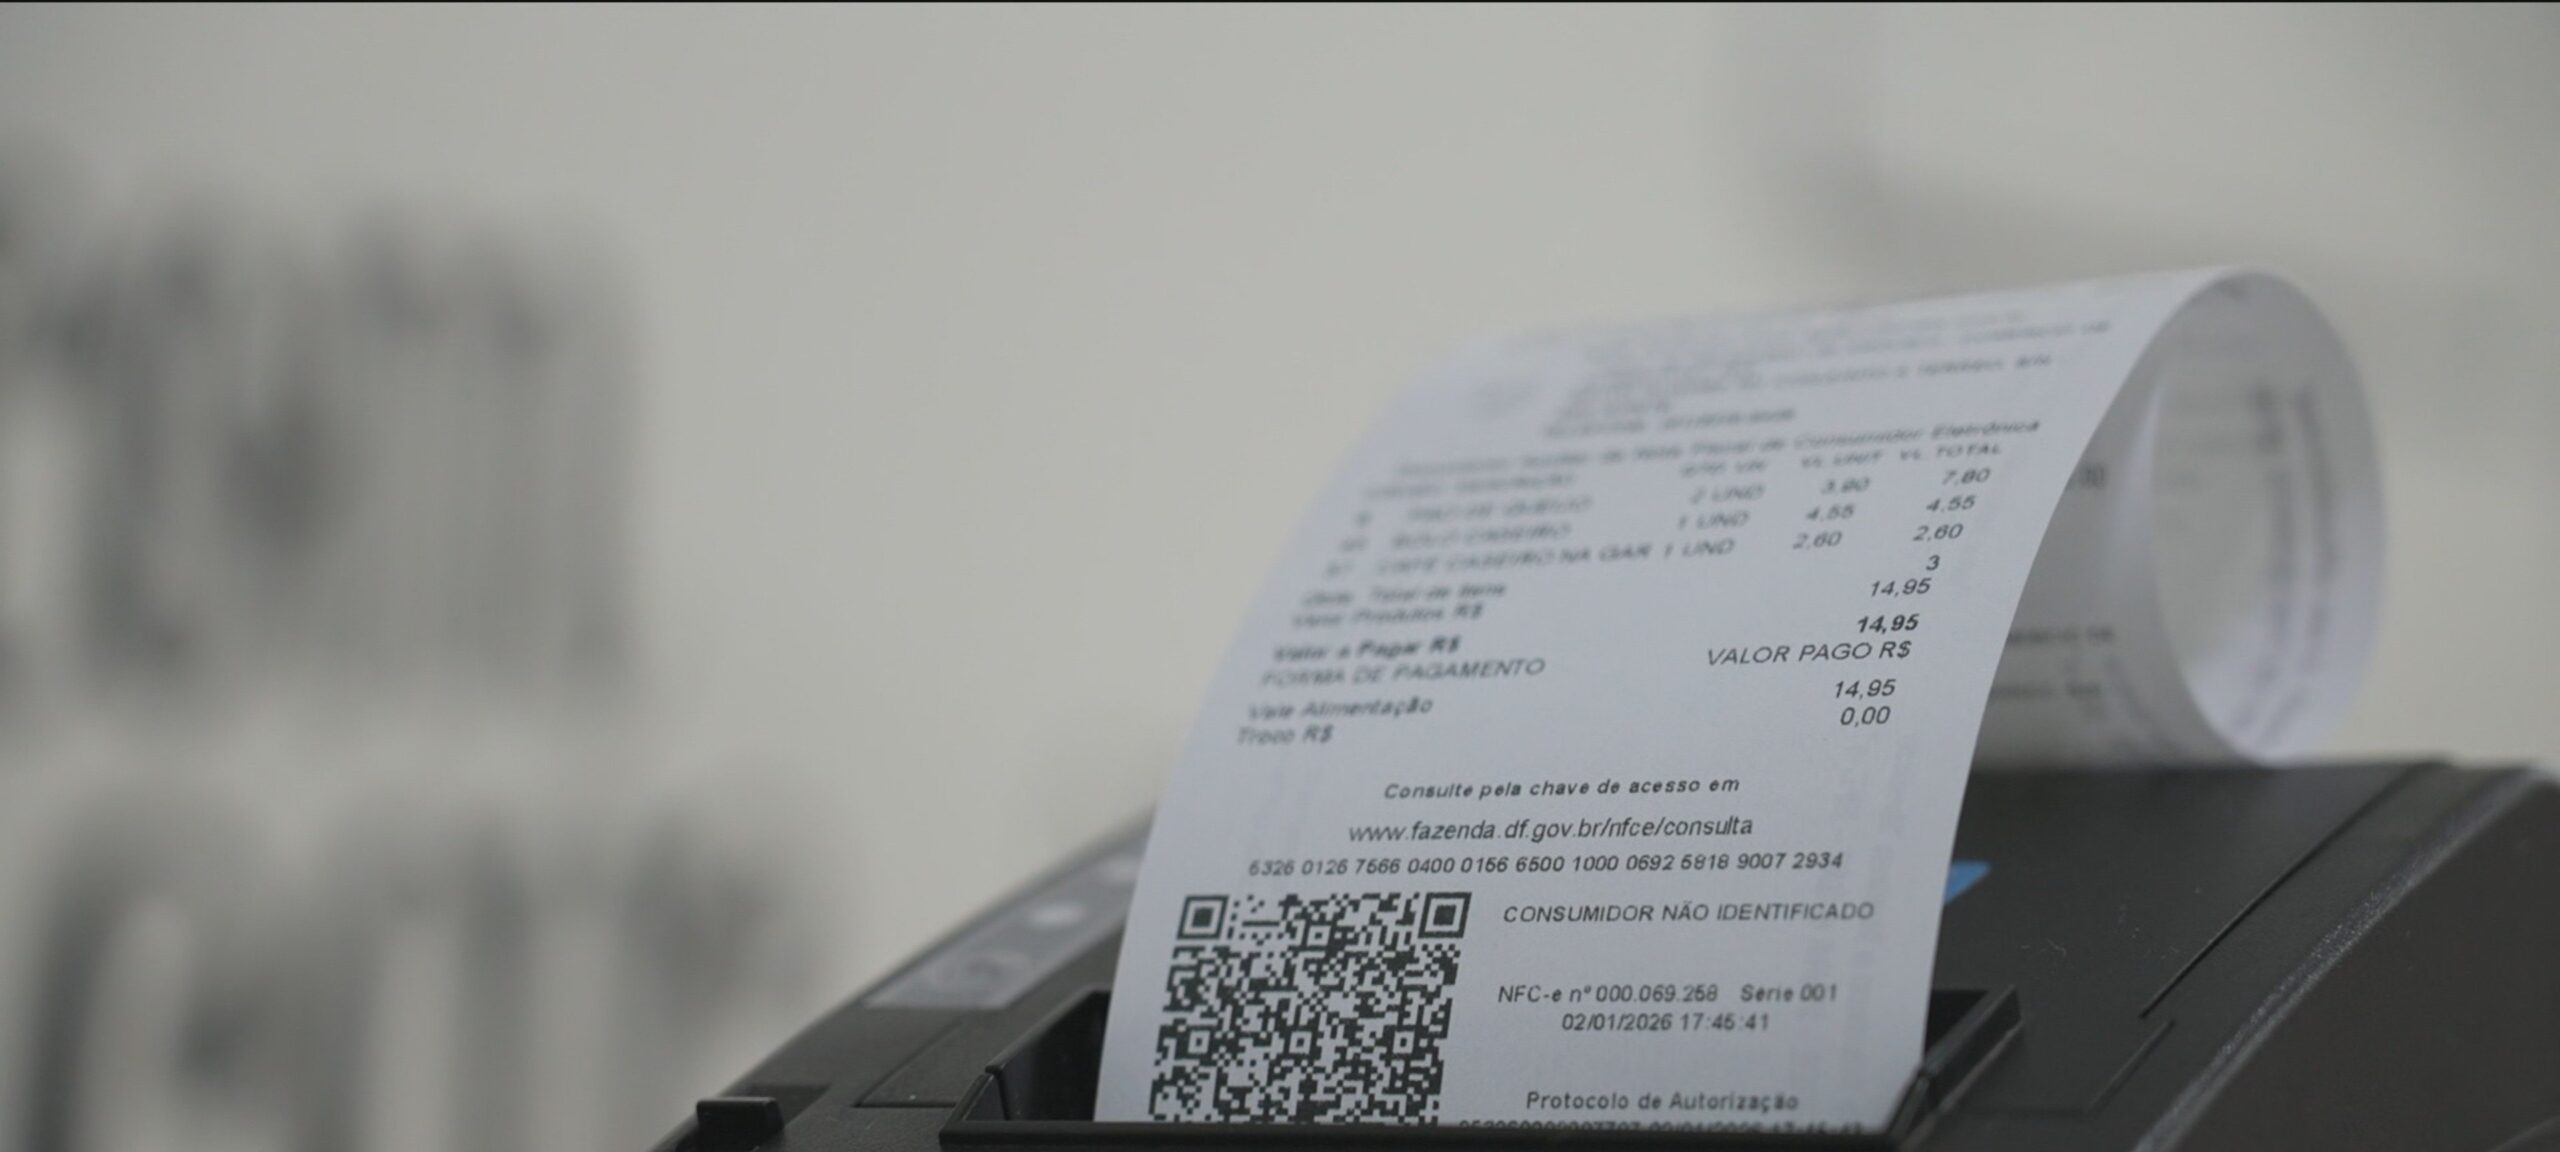
Imagem: Internet
Cronograma até 2033
O calendário prevê:
- 3 de agosto de 2026 – início das novas regras para a maioria dos documentos fiscais eletrônicos;
- 1º de outubro de 2026 – inclusão da Nota Fiscal de Serviço Eletrônica (NFS-e);
- 1º de janeiro de 2027 – vigência da CBS, do Imposto Seletivo e entrada das empresas do Simples Nacional;
- 2029 a 2032 – substituição gradual de ICMS e ISS pelo IBS;
- 2033 – extinção completa de ICMS e ISS.
Segundo a Receita Federal, consumidores notarão inicialmente apenas a nova identificação dos tributos nas notas fiscais; a incidência financeira será escalonada até 2033.
Quer entender outros impactos da reforma sobre o bolso? Acesse nossa editoria de Finanças e acompanhe análises exclusivas.
Crédito da imagem: Jornal Nacional/Reprodução

